Refino y aviación: el combustible Jet A-1 en los aeropuertos de España
Refino y aviación: el combustible Jet A-1 en los aeropuertos de España
De la refinería al avión: la industria invisible que mantiene el turismo español
De la refinería al avión: la industria invisible que mantiene el turismo español
Director Aviación Internacional
Cuando pensamos en el turismo solemos pensar en destinos, hoteles o experiencias. Rara vez pensamos en la industria y la logística que hacen posible que millones de personas lleguen cada año a España. Sin embargo, detrás de cada vuelo existe una cadena altamente especializada que conecta refinerías, terminales, aeropuertos y aerolíneas, y que debe funcionar con precisión todos los días del año.
El combustible de aviación comercial más utilizado a nivel internacional es el Jet A-1, un queroseno obtenido en las refinerías a partir de una fracción intermedia del petróleo que debe cumplir especificaciones técnicas estrictas (entre ellas, un punto de congelación máximo de -47 °C). En España, las refinerías de la península producen alrededor del 80% del queroseno de aviación que consume el mercado nacional, y el servicio de almacenamiento y suministro llega a 21 aeropuertos de la península y Baleares, así como a los principales aeropuertos de Canarias dentro de la red de Aena. Esta capacidad propia resultó determinante durante la crisis en Oriente Medio de 2026, cuando España activó el Plan Integral de Respuesta (Real Decreto-ley 7/2026) y las refinerías alcanzaron un máximo histórico de 60.000 toneladas mensuales de Jet A-1 (CORES, marzo 2026).
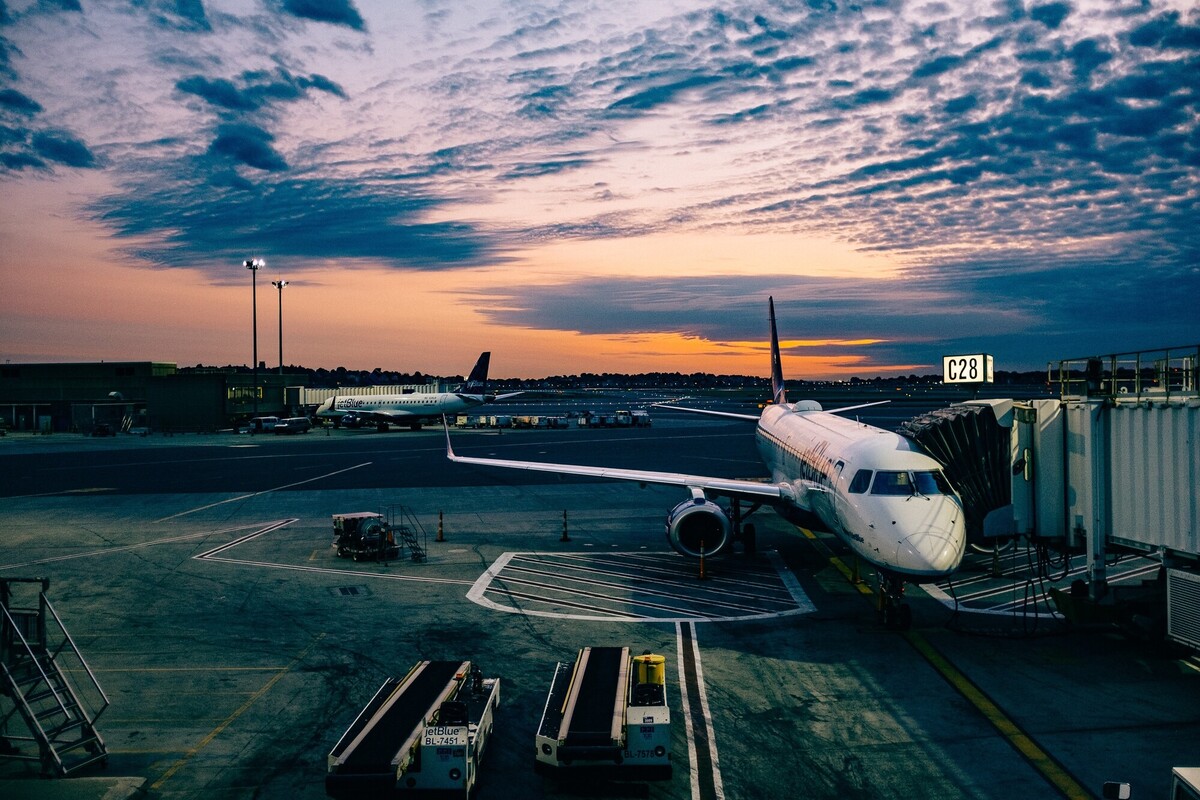
Cada verano, miles de aviones despegan y aterrizan en los aeropuertos españoles, transportando a millones de turistas que eligen nuestro país para pasar sus vacaciones. Lo que mucha gente no sabe es que, detrás de cada vuelo, existe una infraestructura industrial y logística compleja que permite abastecer de combustible a los aeropuertos.
Turismo aéreo en España: por qué el combustible de aviación es estratégico
Turismo aéreo en España: por qué el combustible de aviación es estratégico
El turismo es una de las actividades con mayor peso en la economía española. Según el Instituto Nacional de Estadística (INE), la actividad turística alcanzó en 2024 (último dato publicado) los 200.699 millones de euros, lo que representó el 12,6% del PIB nacional y generó más de 2,7 millones de puestos de trabajo (o, lo que es lo mismo, un 12,3% del empleo total). Una parte muy importante de los visitantes internacionales llega a España por vía aérea, especialmente en los desplazamientos de larga distancia. Esto hace que el transporte aéreo desempeñe un papel relevante en la actividad turística y, por extensión, en la economía española.
Y para que esa actividad turística sea posible, existe una cadena industrial y logística que empieza mucho antes de que el avión llegue al aeropuerto: en la producción del combustible.
La conectividad aérea, un factor de competitividad. Disponer de una cadena de suministro sólida, eficiente y resiliente contribuye a mantener la conectividad de España con los principales mercados emisores de turistas y con los grandes centros económicos internacionales. En un país en el que el turismo tiene un peso tan relevante, la disponibilidad de combustible de aviación no es solo una cuestión operativa: forma parte de la competitividad del destino y de su capacidad para sostener una oferta aérea amplia y fiable.
Qué es el Jet A-1 y en qué se diferencia del combustible de carretera
Qué es el Jet A-1 y en qué se diferencia del combustible de carretera
El combustible más utilizado internacionalmente por la aviación comercial es el Jet A-1. Se obtiene en las refinerías a partir de una fracción intermedia del petróleo, situada entre las utilizadas para producir naftas y gasóleos.
El Jet A-1 debe soportar temperaturas de hasta -47 °C en vuelo a gran altitud, lo que explica sus especificaciones técnicas más exigentes que las de los combustibles de carretera
A diferencia de los carburantes de automoción, el Jet A-1 debe cumplir estrictas especificaciones internacionales de calidad y seguridad, como puntos de congelación muy bajos (máximo -47 °C) para soportar las bajas temperaturas que se alcanzan durante el vuelo a gran altitud y unos requisitos muy precisos sobre sus propiedades físico-químicas.
En España, la producción de queroseno de aviación se lleva a cabo en las refinerías de la península ibérica, pero es tan solo el primer paso de una gran cadena logística. Desde la refinería hasta el avión, el combustible pasa por varias etapas.
Del complejo industrial al avión: la cadena de valor
Del complejo industrial al avión: la cadena de valor
La logística de suministro opera de manera continua a través de diferentes etapas:
- Salida de la refinería. El combustible se transporta desde la refinería mediante oleoductos, buques tanque o camiones cisterna hasta los centros de distribución. Para grandes volúmenes y determinadas rutas, los oleoductos permiten transportar el combustible de forma eficiente y continua.
- Almacenamiento aeroportuario. El combustible llega a las terminales de almacenamiento ubicadas en las instalaciones aeroportuarias, donde se almacena y se realizan los controles de calidad y las comprobaciones necesarias antes de su distribución.
- Distribución hasta el avión. Desde los tanques de almacenamiento, el producto se distribuye hasta las posiciones de estacionamiento de los aviones a través de redes de hidrantes subterráneas o mediante camiones cisterna.
- Carga de combustible en el avión (into-plane). Es la carga final del combustible en la aeronave.
Una cadena que no puede detenerse. El reto no consiste únicamente en producir Jet A-1, sino en asegurar que el combustible adecuado esté disponible en el aeropuerto preciso y en el momento en que cada aerolínea lo necesita. Para ello es necesario coordinar de forma continua la producción, los inventarios, el transporte, el almacenamiento, los controles de calidad y la entrega final al avión. Es esta integración de capacidades industriales, logísticas y operativas la que convierte el suministro de aviación en un servicio crítico que funciona todos los días del año.

Red de suministro aeroportuario en España: los aeropuertos Aena
Red de suministro aeroportuario en España: los aeropuertos Aena
En los aeropuertos de la red de Aena, los servicios relacionados con el almacenamiento y suministro de combustible se prestan bajo diferentes fórmulas de contratación y de acuerdo con los requisitos aplicables a la operación aeroportuaria. El servicio se presta en 21 aeropuertos de la península y Baleares, así como en los principales aeropuertos de Canarias, contribuyendo a garantizar la disponibilidad de combustible en los principales aeropuertos del país.
Esta cadena logística, sin embargo, se enfrentó a una situación excepcional durante 2026.
El verano de 2026: cuando el suministro aéreo se puso a prueba
La producción nacional de Jet A-1 alcanzó un máximo histórico de 60.000 toneladas según los datos recogidos por CORES
Durante el año 2026, la fuerte reducción del tráfico de petroleros a través del estrecho de Ormuz, en el contexto del conflicto en Oriente Medio, provocó tensiones en los mercados internacionales de crudo y productos refinados, aumentando la presión sobre el suministro de combustibles en varios países europeos.
Crisis de 2026 — Las medidas clave
Para reducir el riesgo de problemas de suministro, España adoptó distintas medidas, entre ellas el Plan Integral de Respuesta a la Crisis en Oriente Medio (Real Decreto-ley 7/2026), que estableció la obligación de establecer un reporte semanal de existencias y operaciones por parte de los operadores a la Comisión Nacional de los Mercados y la Competencia (CNMC). Paralelamente, las refinerías españolas adaptaron su producción para responder al aumento de la demanda de queroseno de aviación. En marzo de 2026, los datos de CORES registraron que la producción nacional alcanzó un máximo histórico de 60.000 toneladas.
No obstante, la capacidad de respuesta demostrada durante este periodo está estrechamente vinculada a la estructura industrial del refino en España.
Por qué el refino español permite producir el 80% del queroseno de aviación
Por qué el refino español permite producir el 80% del queroseno de aviación
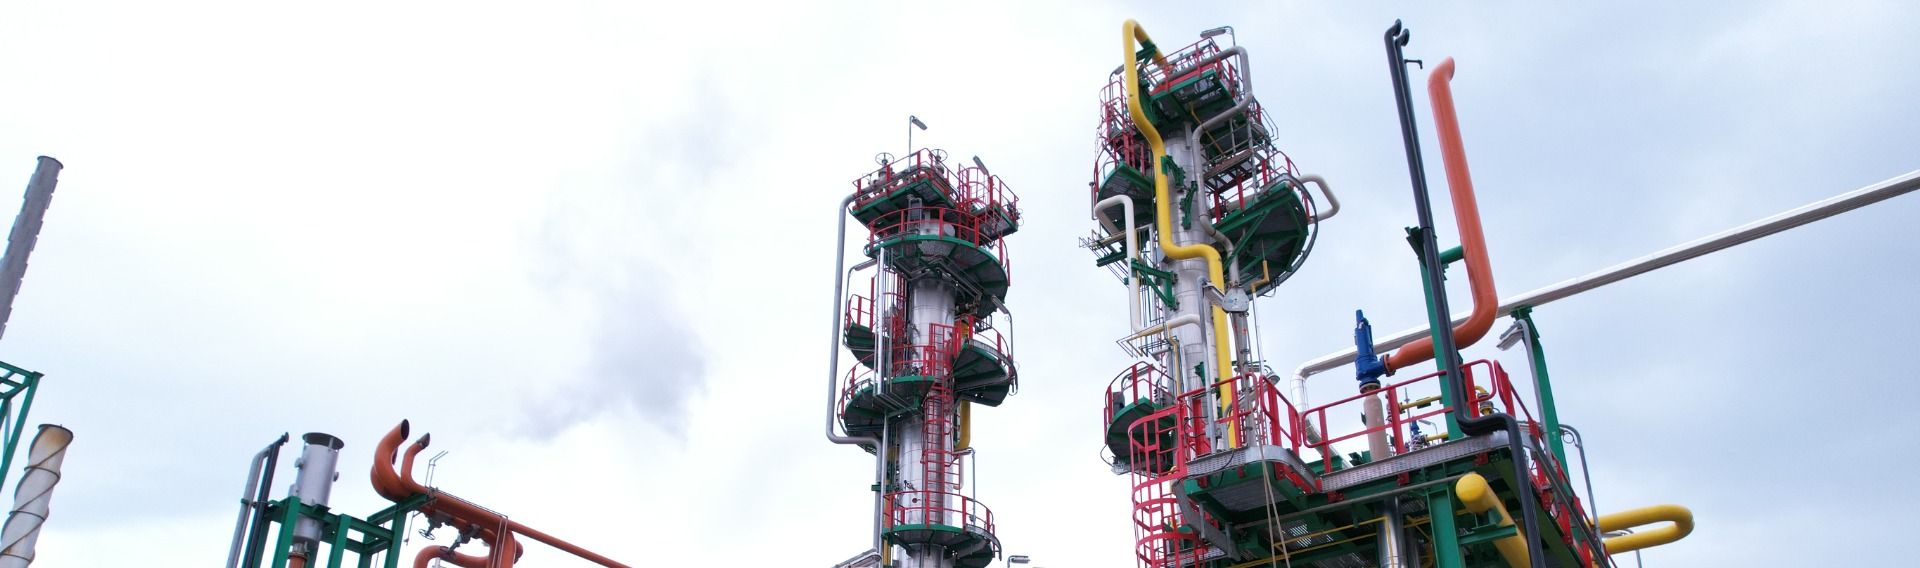
España cuenta con un sistema de refino integrado por ocho instalaciones industriales. Durante la última década, mientras la capacidad de refino se reducía en varias regiones de Europa, las plantas españolas recibieron inversiones destinadas a mejorar su eficiencia, conversión y flexibilidad operativa.
Esta estructura permite producir en España alrededor del 80% del queroseno que consume el mercado nacional, reduciendo la necesidad de importar determinados productos ya refinados. La capacidad de procesar una amplia variedad de crudos permite adaptar la producción cuando se producen interrupciones en determinados suministros.
De acuerdo con los análisis de impacto del sector del refino europeo elaborados por FuelsEurope, una reducción de la capacidad de refino propia podría traducirse en:
- Mayor dependencia de las importaciones de productos terminados procedentes de terceros países.
- Mayor exposición a posibles perturbaciones geopolíticas en las rutas internacionales de suministro.
- Mayor exposición a la evolución de los precios internacionales de los productos refinados.
- Menor margen de flexibilidad para incrementar la producción nacional ante situaciones de emergencia.
Al mismo tiempo, los complejos industriales están evolucionando para incorporar nuevas tecnologías y producir combustibles de menor huella de carbono, impulsando procesos para fabricar nuevas alternativas para reducir las emisiones asociadas al transporte aéreo.
Esta posición de autosuficiencia relativa refuerza la autonomía energética y la seguridad de suministro energético de España en el ámbito del transporte aéreo.
Innovación y colaboración para acelerar la descarbonización de la aviación
Al mismo tiempo, el desarrollo de nuevos combustibles renovables requiere investigación, innovación y colaboración entre distintos actores de la cadena de valor. En este ámbito, Repsol coordina Madrid Vuela Sostenible, un hub de investigación desarrollado junto con IMDEA Energía, ARIEMA y EVOENZYME, y con el apoyo de la Comunidad de Madrid y la Unión Europea. El proyecto trabaja en tecnologías relacionadas con la descarbonización y la economía circular, incluyendo la transformación de residuos en combustibles sostenibles para la aviación.
Entre sus líneas de trabajo se encuentran la caracterización de más de 40 materias primas residuales, los ensayos con hasta un 50% de componente sostenible, la validación técnica y ambiental del SAF y el desarrollo de un gemelo digital de la nueva unidad industrial de Cartagena. A esta actividad se suma All4Zero, un hub de innovación tecnológica con orientación industrial del que forman parte, entre otras compañías, Repsol e Iberia y que trabaja en tecnologías vinculadas a la descarbonización y la economía circular. La colaboración entre industria, aerolíneas y centros tecnológicos resulta esencial para trasladar la innovación desde la investigación hasta soluciones capaces de alcanzar escala industrial.
La fabricación del SAF. ¿Por qué va unido a la fabricación del combustible renovable para carretera?
La fabricación del SAF. ¿Por qué va unido a la fabricación del combustible renovable para carretera?
El reglamento europeo ReFuelEU Aviation establece obligaciones de incorporación gradual de combustible sostenible de aviación (SAF, por sus siglas en inglés) en los aeropuertos de la Unión Europea:
- 2% en 2025.
- 6% en 2030 (con una subcuota de combustibles sintéticos del 1,2%).
- 20% en 2035.
- 70% en 2050.
Una solución que aprovecha las capacidades existentes. El SAF tiene una ventaja decisiva para acelerar la descarbonización de la aviación: es un combustible de tipo drop-in que, utilizado en mezclas certificadas, puede emplearse en los aviones actuales sin modificar sus motores. También puede integrarse en buena parte de las infraestructuras logísticas y aeroportuarias existentes y apoyarse en activos industriales, sistemas de calidad y experiencia operativa desarrollados durante décadas.
Esta compatibilidad hace del SAF una solución especialmente relevante para la aviación, un sector de difícil electrificación, en particular en los vuelos comerciales de media y larga distancia, donde el peso y la densidad energética condicionan las alternativas tecnológicas. La transición, por tanto, no parte de cero: consiste en transformar progresivamente la cadena industrial y logística actual para incorporar combustibles con menor huella de carbono, manteniendo al mismo tiempo la seguridad de suministro, la conectividad y la competitividad.
En este contexto, la industria está desarrollando nuevas capacidades para aumentar la producción de SAF. Para responder a esta exigencia se ha puesto en marcha en Cartagena la primera planta de la península ibérica dedicada a producir a escala industrial combustibles 100% renovables a partir de materias primas orgánicas. Con una inversión de 250 millones de euros, esta instalación tiene capacidad para fabricar 250.000 toneladas anuales de diésel renovable y SAF.
Algunas de las tecnologías utilizadas para producir SAF permiten obtener también otras fracciones destinadas a combustibles para el transporte por carretera. Procesos como la hidrogenación de aceites usados y grasas residuales (HEFA) o el co-procesamiento pueden generar distintas fracciones que, en función del proceso y de las características de las materias primas, pueden destinarse a diferentes usos en el transporte. Estas sinergias industriales pueden contribuir a aumentar la escala y mejorar la eficiencia de la producción de combustibles renovables.
El siguiente paso: combustibles sintéticos y e-SAF
El siguiente paso: combustibles sintéticos y e-SAF
Junto con los combustibles renovables producidos a partir de materias primas orgánicas, la aviación deberá desarrollar progresivamente nuevas rutas tecnológicas. Entre ellas destaca el e-SAF o combustible sintético de aviación, producido a partir de hidrógeno renovable y CO₂ capturado. Su desarrollo será especialmente relevante a partir de la próxima década, cuando la regulación europea comenzará a exigir una cuota específica de combustibles sintéticos dentro de los objetivos de SAF.
Repsol está desarrollando en Bilbao una planta de demostración de combustibles sintéticos, cuya puesta en marcha está prevista en 2027. Esta iniciativa permitirá avanzar en esta nueva ruta tecnológica y generar conocimiento antes de su futuro escalado industrial.
El reto del e-SAF es avanzar tecnológicamente, reducir costes y ganar escala. Su desarrollo complementará otras rutas de producción de SAF y permitirá ampliar progresivamente las alternativas disponibles para descarbonizar la aviación, un sector en el que la electrificación presenta mayores dificultades.
Escalar el SAF: colaboración y demanda
Una transformación de toda la cadena de valor. El despliegue del SAF exige la colaboración de productores de combustible, aerolíneas, aeropuertos, operadores logísticos, fabricantes de aeronaves y motores, empresas usuarias del transporte aéreo y administraciones públicas. Cada actor tiene una función distinta: desarrollar tecnología, invertir en capacidad, asegurar la operativa, generar demanda y establecer marcos previsibles que permitan avanzar desde los primeros volúmenes hasta una escala industrial.
La demanda voluntaria como palanca de escala. La regulación europea establece una base mínima de demanda, con una obligación del 2% de SAF desde 2025 y del 6% en 2030. Sin embargo, para justificar nuevas inversiones, cerrar contratos a largo plazo y acelerar el desarrollo de capacidad productiva, también es necesaria una demanda voluntaria adicional por parte de aerolíneas y empresas que quieran actuar sobre las emisiones asociadas a sus viajes o a sus cadenas logísticas. En 2025, la incorporación de SAF en Europa alcanzó el 2,8%, por encima del mínimo regulatorio del 2%. Es una señal positiva: demuestra que la combinación de obligación regulatoria y demanda voluntaria permite ganar escala y avanzar hacia el objetivo de 2030.
No obstante, a pesar de estos avances, el despliegue del SAF enfrenta condicionantes técnicos y económicos.
Los retos del SAF
Uno de los principales obstáculos para ampliar el uso del SAF es su mayor coste frente al queroseno convencional.
- Costes de producción. Las vías tecnológicas avanzadas, como el queroseno sintético (e-SAF) o el obtenido mediante la vía Alcohol-to-Jet (ATJ), actualmente tienen costes de producción superiores a los del queroseno convencional.
- Dificultades para desarrollar nuevos proyectos. A nivel global, varios proyectos anunciados han sufrido retrasos o cancelaciones debido a la dificultad de asegurar compradores y contratos de suministro a largo plazo y a las diferencias entre los marcos regulatorios de los distintos mercados. Por ello, las señales de demanda estables, tanto regulatorias como voluntarias, son esenciales para reducir la incertidumbre, respaldar las decisiones de inversión y llevar las nuevas tecnologías a escala industrial.
- Disponibilidad de materia prima. La posibilidad de aumentar significativamente la producción mediante la vía HEFA está condicionada por la disponibilidad limitada de aceites usados y grasas residuales, lo que hace necesario desarrollar otras rutas tecnológicas que permitan ampliar la oferta de materias primas de origen forestal o agrícola, así como tecnologías que utilicen CO2 capturado para producir combustibles sintéticos.
El futuro de la aviación exige avanzar en dos objetivos simultáneos: mantener una cadena de suministro segura y competitiva, y acelerar la incorporación de combustibles con menor huella de carbono. España cuenta con industria, infraestructuras, conocimiento y un sector turístico que justifican esa ambición. La oportunidad consiste en utilizar esas capacidades no solo para responder a las necesidades actuales, sino para liderar la transformación de la aviación.
Preguntas frecuentes sobre el combustible de aviación
El Jet A-1 es el combustible de aviación comercial más utilizado internacionalmente. Es un queroseno obtenido en las refinerías a partir de una fracción intermedia del petróleo, situada entre las utilizadas para producir naftas y gasóleos. Debe cumplir especificaciones técnicas internacionales estrictas, entre ellas un punto de congelación máximo de -47 °C para soportar las bajas temperaturas del vuelo a gran altitud.
El Jet A-1 debe cumplir especificaciones mucho más exigentes que la gasolina o el gasóleo de carretera. La diferencia principal es el punto de congelación: el Jet A-1 debe mantenerse líquido a -47 °C para soportar las bajas temperaturas que se alcanzan durante el vuelo a gran altitud. Además, sus propiedades físico-químicas (densidad, viscosidad, contenido en azufre, estabilidad térmica) deben ajustarse con precisión a las normas internacionales de calidad y seguridad aérea.
La cadena logística del combustible de aviación consta de cuatro etapas. Primero, salida de la refinería mediante oleoductos, buques tanque o camiones cisterna hasta los centros de distribución. Segundo, almacenamiento en las terminales ubicadas en las instalaciones aeroportuarias, donde se realizan controles de calidad. Tercero, distribución hasta las posiciones de estacionamiento de los aviones a través de redes de hidrantes subterráneas o camiones cisterna. Y cuarto, la carga final en la aeronave (into-plane).
España produce alrededor del 80% del queroseno de aviación que consume el mercado nacional en sus ocho refinerías. Esta capacidad de autoproducción reduce la necesidad de importar producto refinado y da margen de respuesta ante tensiones en los mercados internacionales. En marzo de 2026, la producción nacional alcanzó un máximo histórico de 60.000 toneladas según los datos de CORES.
El servicio de almacenamiento y suministro de combustible de aviación opera en 21 aeropuertos de la península ibérica y Baleares, así como en los principales aeropuertos de Canarias, dentro de la red de Aena. Esta capilaridad permite garantizar la disponibilidad de combustible en los principales nodos del transporte aéreo español.
La reducción del tráfico de petroleros por el estrecho de Ormuz tensionó los mercados internacionales. España activó el Plan Integral de Respuesta (Real Decreto-ley 7/2026), que estableció un reporte semanal de existencias y operaciones a la CNMC. Las refinerías españolas adaptaron su producción al aumento de demanda de queroseno y alcanzaron un máximo histórico de 60.000 toneladas en marzo de 2026 (CORES). La Comisión Europea también abrió la puerta al uso temporal de la especificación Jet A, habitual en Estados Unidos, para flexibilizar la logística ante perturbaciones persistentes.
¿Quieres estar al día sobre las tendencias que definirán el futuro?
¡No te quedes atrás! Únete a miles de personas que descubren cada mes nuevos contenidos sobre energía, tecnología y hogar.
¿Quieres estar al día sobre las tendencias que definirán el futuro?
Te puede interesar
Te puede interesar